 Cinéma
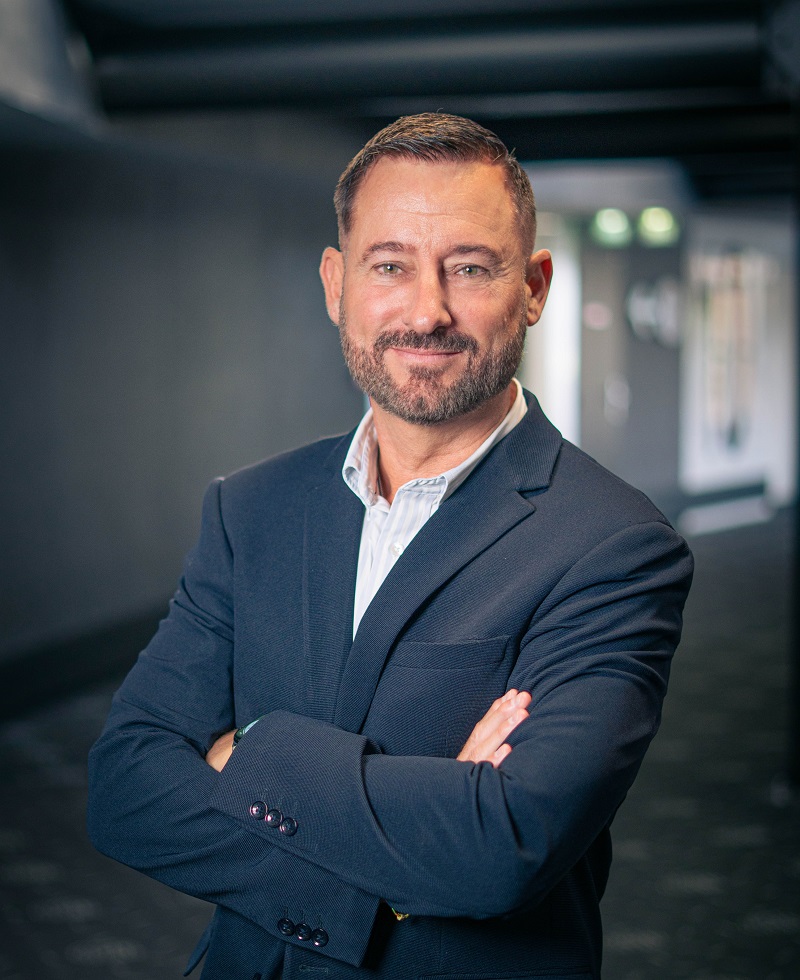
Congrès FNCF 2026 – Laurent Desmoulins : "La grande exploitation est encore loin de sa fréquentation d’avant-Covid"
Date de publication : 21/09/2026 - 11:10
Dans une année marquée par un retour en forme de la fréquentation, mais, aussi, des tensions persistantes entre les différentes typologies de salles, le président de la commission de branche de la grande exploitation expose en détails la vision de la branche sur ces deux dossiers phares, tout en revenant sur les autres grands sujets du moment, de la réforme du classement art et essai à la fusion probable entre Warner et Paramount Skydance.
Selon les estimations du CNC, la fréquentation annuelle enregistrait cette année, à la fin août, une progression de 28,5% par rapport à 2025. Qu’en est-il à l’échelle de votre branche ?
La progression de ces huit premiers mois est très encourageante, la plupart des cinémas de la branche affichent même une augmentation supérieure à la moyenne nationale. Cela ne doit toutefois pas masquer l’hétérogénéité des situations. Ces résultats tiennent à la combinaison de plusieurs facteurs : la nature de la programmation, la zone de chalandise, l’intensité de la concurrence locale, mais aussi la qualité et la densité de l’offre, qui nécessitent une large capacité d’exposition des films. Ils sont aussi obtenus au prix de lourds investissements. Les établissements qui surperforment ont souvent fait l’objet d’une rénovation ou proposent des formats premium particulièrement adaptés à la typologie des blockbusters sortis ces derniers mois. Les cinémas en-deçà de la moyenne nationale sont, eux, bien souvent pénalisés par l’absence de films art et essai porteurs. De manière plus générale, la programmation de ces huit premiers mois était plus propice aux cinémas généralistes de province qu’aux cinémas parisiens. Enfin, si la comparaison avec 2025 est intéressante, il faut rappeler que, pour ce qui concerne la grande exploitation, nous sommes encore loin de la fréquentation d’avant-Covid : d’après les chiffres de la FNCF, notre branche affichait cette année, au 8 septembre, un recul de fréquentation de 18% par rapport à la moyenne 2017-2019 sur la même période, alors que la moyenne exploitation enregistrait dans le même temps une baisse de 4%, et la petite exploitation, une légère hausse de 3%.
La progression de ces huit premiers mois est très encourageante, la plupart des cinémas de la branche affichent même une augmentation supérieure à la moyenne nationale. Cela ne doit toutefois pas masquer l’hétérogénéité des situations. Ces résultats tiennent à la combinaison de plusieurs facteurs : la nature de la programmation, la zone de chalandise, l’intensité de la concurrence locale, mais aussi la qualité et la densité de l’offre, qui nécessitent une large capacité d’exposition des films. Ils sont aussi obtenus au prix de lourds investissements. Les établissements qui surperforment ont souvent fait l’objet d’une rénovation ou proposent des formats premium particulièrement adaptés à la typologie des blockbusters sortis ces derniers mois. Les cinémas en-deçà de la moyenne nationale sont, eux, bien souvent pénalisés par l’absence de films art et essai porteurs. De manière plus générale, la programmation de ces huit premiers mois était plus propice aux cinémas généralistes de province qu’aux cinémas parisiens. Enfin, si la comparaison avec 2025 est intéressante, il faut rappeler que, pour ce qui concerne la grande exploitation, nous sommes encore loin de la fréquentation d’avant-Covid : d’après les chiffres de la FNCF, notre branche affichait cette année, au 8 septembre, un recul de fréquentation de 18% par rapport à la moyenne 2017-2019 sur la même période, alors que la moyenne exploitation enregistrait dans le même temps une baisse de 4%, et la petite exploitation, une légère hausse de 3%.
Au regard de cette embellie de la fréquentation, êtes-vous confiant dans le potentiel du marché à renouer avec les 200 millions d’entrées ou faut-il, selon vous, oublier définitivement ces niveaux ?
La progression du premier semestre et la capacité de certains films à dépasser les prévisions sont des signaux positifs. Le public répond présent lorsque l’offre est attractive et que l’expérience en salle est au rendez-vous. Il serait toutefois imprudent d’en faire une prévision certaine. Le marché reste exposé à la régularité et à la diversité des sorties, au pouvoir d’achat, à la concurrence des usages numériques et à l’évolution du parc. Les 200 millions d’entrées ne doivent pas être considérés comme une norme annuelle garantie. À périmètre constant, une trajectoire durable autour d’un niveau élevé, proche de 185 à 190 millions selon les années, serait déjà un résultat solide.
La progression du premier semestre et la capacité de certains films à dépasser les prévisions sont des signaux positifs. Le public répond présent lorsque l’offre est attractive et que l’expérience en salle est au rendez-vous. Il serait toutefois imprudent d’en faire une prévision certaine. Le marché reste exposé à la régularité et à la diversité des sorties, au pouvoir d’achat, à la concurrence des usages numériques et à l’évolution du parc. Les 200 millions d’entrées ne doivent pas être considérés comme une norme annuelle garantie. À périmètre constant, une trajectoire durable autour d’un niveau élevé, proche de 185 à 190 millions selon les années, serait déjà un résultat solide.
Les tensions entre branches d’exploitation semblent avoir franchi une étape supplémentaire au printemps à la suite de la publication, fin avril par Le Monde, du mail adressé à une vingtaine de distributeurs par le responsable de la programmation de Megarama, au sein duquel il liste plusieurs cinémas municipaux accusés de "générer une distorsion de concurrence" avec certains des établissements du circuit. Quel regard portez-vous sur cette situation ?
Megarama s’est depuis expliqué auprès des exploitants et de la médiatrice. Le mail était à l’origine destiné à clarifier l’usage de certaines copies octroyées par les distributeurs à des ententes de programmation sans connaître véritablement les établissements destinataires, créant par endroits une possible "distorsion de concurrence", notamment lorsqu’il s’agit de sorties nationales associées à des tarifs pratiqués très bas. Ce sujet met en lumière une réalité concrète : depuis la fin des VPF et la reprise post-Covid, les distributeurs ont parfois élargi leurs plans de sortie au-delà du potentiel réel des films, alors même que la fréquentation moyenne par écran diminuait : entre 2011 et 2024, elle est passée de 39 722 à 28 564 entrées, soit une baisse de 28 %. Parallèlement, le nombre moyen de copies en première semaine a augmenté de près de 15 % entre 2018 et 2024, et davantage encore pour les films généralistes. Dans ce contexte, chaque exploitant cherche à sécuriser les titres susceptibles de soutenir son activité. L’argument souvent avancé est qu’un film risque de perdre des entrées s’il n’est pas programmé dès sa première semaine. Pourtant, une sortie très large ne garantit pas une meilleure exposition, compte tenu du nombre de titres à l’affiche chaque semaine et du risque de ne pas laisser au bouche-à-oreille le temps de s’installer. Les distributeurs semblent ainsi revenir à des plans de sortie davantage adaptés au potentiel réel des œuvres.
Megarama s’est depuis expliqué auprès des exploitants et de la médiatrice. Le mail était à l’origine destiné à clarifier l’usage de certaines copies octroyées par les distributeurs à des ententes de programmation sans connaître véritablement les établissements destinataires, créant par endroits une possible "distorsion de concurrence", notamment lorsqu’il s’agit de sorties nationales associées à des tarifs pratiqués très bas. Ce sujet met en lumière une réalité concrète : depuis la fin des VPF et la reprise post-Covid, les distributeurs ont parfois élargi leurs plans de sortie au-delà du potentiel réel des films, alors même que la fréquentation moyenne par écran diminuait : entre 2011 et 2024, elle est passée de 39 722 à 28 564 entrées, soit une baisse de 28 %. Parallèlement, le nombre moyen de copies en première semaine a augmenté de près de 15 % entre 2018 et 2024, et davantage encore pour les films généralistes. Dans ce contexte, chaque exploitant cherche à sécuriser les titres susceptibles de soutenir son activité. L’argument souvent avancé est qu’un film risque de perdre des entrées s’il n’est pas programmé dès sa première semaine. Pourtant, une sortie très large ne garantit pas une meilleure exposition, compte tenu du nombre de titres à l’affiche chaque semaine et du risque de ne pas laisser au bouche-à-oreille le temps de s’installer. Les distributeurs semblent ainsi revenir à des plans de sortie davantage adaptés au potentiel réel des œuvres.
De nombreuses salles de la petite et de la moyenne exploitation assurent que plusieurs autres grands circuits exercent ce type de pressions sur les distributeurs pour entraver leur accès aux films…
Le distributeur reste responsable de son plan de sortie, qu’il doit pouvoir adapter au potentiel du film, à la capacité des salles et à la réalité des bassins de fréquentation. Le Code du cinéma et de l’image animée prévoit que ce plan soit communiqué dans chaque localité, avec le nombre de copies concernées. Cette transparence doit permettre à chacun de comprendre les arbitrages, et non de les contourner. Les cinémas de la grande exploitation peuvent choisir de ne pas programmer un film ou d’en réduire les séances lorsqu’ils estiment que le nombre de copies ne permet pas une exploitation économiquement viable sachant qu’ils ont tous des engagements de programmation exigeants qui n’existent pas pour les cinémas indépendants de moins de six salles. Ce choix ne doit pas être automatiquement interprété comme une entrave à l’accès des autres établissements. De même, un distributeur peut privilégier un circuit pour consolider son plan national, sans que cela s’apparente à une menace. Les négociations que les exploitants conduisent avec les distributeurs relèvent d’une activité commerciale normale et légitime, y compris lorsqu’elles portent sur les zones de chalandise. Tout exploitant, indépendant ou circuit, défend ses intérêts commerciaux : il ne faut pas confondre négociation commerciale et pression abusive.
Le distributeur reste responsable de son plan de sortie, qu’il doit pouvoir adapter au potentiel du film, à la capacité des salles et à la réalité des bassins de fréquentation. Le Code du cinéma et de l’image animée prévoit que ce plan soit communiqué dans chaque localité, avec le nombre de copies concernées. Cette transparence doit permettre à chacun de comprendre les arbitrages, et non de les contourner. Les cinémas de la grande exploitation peuvent choisir de ne pas programmer un film ou d’en réduire les séances lorsqu’ils estiment que le nombre de copies ne permet pas une exploitation économiquement viable sachant qu’ils ont tous des engagements de programmation exigeants qui n’existent pas pour les cinémas indépendants de moins de six salles. Ce choix ne doit pas être automatiquement interprété comme une entrave à l’accès des autres établissements. De même, un distributeur peut privilégier un circuit pour consolider son plan national, sans que cela s’apparente à une menace. Les négociations que les exploitants conduisent avec les distributeurs relèvent d’une activité commerciale normale et légitime, y compris lorsqu’elles portent sur les zones de chalandise. Tout exploitant, indépendant ou circuit, défend ses intérêts commerciaux : il ne faut pas confondre négociation commerciale et pression abusive.
Lors du dernier Congrès, la branche avait demandé la réalisation, par la FNCF ou le CNC, d’études visant à objectiver l’impact de la concurrence en tenant compte des différences de modèles économiques entre les salles. Un an plus tard, qu’en est-il ?
L’objectif est de déplacer le débat vers des éléments mesurables : l’activité cinématographique repose sur des coûts fixes élevés, des recettes volatiles et une concurrence locale. Or, dans de nombreux cas, il est constaté pour des cinémas publics que la contribution de la collectivité est égale, voire supérieure, à celle des spectateurs. Dans un contexte de zones urbaines à forte concurrence, cette aide publique locale modifie fortement les conditions de concurrence puisqu’elle permet à un établissement de proposer des tarifs ou des conditions d’exploitation qui ne reflètent pas ses coûts complets, tout en diffusant les mêmes films et en s’adressant aux mêmes publics que les salles privées voisines. Cela ne signifie pas que toute subvention serait illégitime. Une collectivité peut et doit poursuivre des objectifs de maillage territorial, d’accessibilité ou de diversité culturelle. Cependant, lorsque des salles subventionnées – situées, encore une fois, dans des zones urbaines à forte concurrence – privilégient une programmation commerciale, notamment les films généralistes porteurs dès leur sortie nationale, la question d’une distorsion de concurrence se pose. Dans plusieurs cinémas municipaux, les séances consacrées aux 50 plus grands succès de l’année représentent plus de la moitié de la programmation en nombre de séances, voire davantage, les plaçant en concurrence directe avec des salles indépendantes privées ou des circuits privés, ce qui ne devrait pas être la vocation des subventions publiques locales.
L’objectif est de déplacer le débat vers des éléments mesurables : l’activité cinématographique repose sur des coûts fixes élevés, des recettes volatiles et une concurrence locale. Or, dans de nombreux cas, il est constaté pour des cinémas publics que la contribution de la collectivité est égale, voire supérieure, à celle des spectateurs. Dans un contexte de zones urbaines à forte concurrence, cette aide publique locale modifie fortement les conditions de concurrence puisqu’elle permet à un établissement de proposer des tarifs ou des conditions d’exploitation qui ne reflètent pas ses coûts complets, tout en diffusant les mêmes films et en s’adressant aux mêmes publics que les salles privées voisines. Cela ne signifie pas que toute subvention serait illégitime. Une collectivité peut et doit poursuivre des objectifs de maillage territorial, d’accessibilité ou de diversité culturelle. Cependant, lorsque des salles subventionnées – situées, encore une fois, dans des zones urbaines à forte concurrence – privilégient une programmation commerciale, notamment les films généralistes porteurs dès leur sortie nationale, la question d’une distorsion de concurrence se pose. Dans plusieurs cinémas municipaux, les séances consacrées aux 50 plus grands succès de l’année représentent plus de la moitié de la programmation en nombre de séances, voire davantage, les plaçant en concurrence directe avec des salles indépendantes privées ou des circuits privés, ce qui ne devrait pas être la vocation des subventions publiques locales.
Le dernier Congrès avait également été l’occasion pour la branche de demander un ajustement du dispositif art et essai. À ce titre, comment analysez-vous les résultats du classement 2026, première année de la mise en place de la deuxième phase de la réforme art et essai ?
Ce classement avait pour but d’apporter davantage de cohérence et de justice eu égard au travail fourni par les salles classées. Les résultats suscitent à la fois des satisfactions, des déceptions et des incompréhensions dans plusieurs catégories d’établissements. Les efforts de programmation, d’animation et d’accès à la diversité devraient pouvoir être reconnus de manière proportionnée et compréhensible. L’ambition culturelle et l’examen exigeant des dossiers ne sont pas contestables, mais certaines pondérations ont pu être vécues comme injustes, comme l’exclusion de cinémas répondant pourtant à tous les critères du classement art et essai. Lorsque l’aide perçue reste faible au regard de l’investissement de l’exploitant, le dispositif peut être vécu comme une injonction à poursuivre un travail culturel sans reconnaissance proportionnée.
Ce classement avait pour but d’apporter davantage de cohérence et de justice eu égard au travail fourni par les salles classées. Les résultats suscitent à la fois des satisfactions, des déceptions et des incompréhensions dans plusieurs catégories d’établissements. Les efforts de programmation, d’animation et d’accès à la diversité devraient pouvoir être reconnus de manière proportionnée et compréhensible. L’ambition culturelle et l’examen exigeant des dossiers ne sont pas contestables, mais certaines pondérations ont pu être vécues comme injustes, comme l’exclusion de cinémas répondant pourtant à tous les critères du classement art et essai. Lorsque l’aide perçue reste faible au regard de l’investissement de l’exploitant, le dispositif peut être vécu comme une injonction à poursuivre un travail culturel sans reconnaissance proportionnée.
Depuis notre dernier entretien, deux recommandations ont été publiées par le comité de concertation distributeurs-exploitants du CNC. L’une, sur les bonnes pratiques de diffusion des films en salle, et l’autre, sur l’organisation de séances avec un visa exceptionnel. En êtes-vous satisfait ?
Ces deux recommandations constituent une avancée utile, et ont été globalement bien intégrées par la profession. Il faudrait désormais veiller à leur application homogène et envisager, si nécessaire, un régime de sanction administrative plus réactif.
Ces deux recommandations constituent une avancée utile, et ont été globalement bien intégrées par la profession. Il faudrait désormais veiller à leur application homogène et envisager, si nécessaire, un régime de sanction administrative plus réactif.
"Nous restons convaincus que les spectateurs répondront présents dès lors que l’offre sera au rendez-vous", nous aviez-vous déclaré l’an dernier. Dans ce contexte, comment regardez-vous la potentielle fusion à venir entre Warner et Paramount Skydance, qui risque fortement d’impacter cette offre ?
La perspective de ce rapprochement appelle une vigilance réelle. Une concentration supplémentaire peut modifier les équilibres de négociation, la diversité des catalogues et les arbitrages entre exploitation en salle et diffusion sur les plateformes. L’enjeu central reste le volume de films que la nouvelle entité mettra sur le marché de la salle : la fusion Disney/Fox a montré que 1 + 1 ne font pas forcément 2. Il faut donc éviter que l’histoire ne se répète. Les autorités de concurrence devront examiner ces effets avec attention, en France comme au niveau international. Il serait prématuré d’en tirer des conséquences définitives avant de connaître le périmètre de l’opération, ses conditions et les engagements éventuellement demandés.
La perspective de ce rapprochement appelle une vigilance réelle. Une concentration supplémentaire peut modifier les équilibres de négociation, la diversité des catalogues et les arbitrages entre exploitation en salle et diffusion sur les plateformes. L’enjeu central reste le volume de films que la nouvelle entité mettra sur le marché de la salle : la fusion Disney/Fox a montré que 1 + 1 ne font pas forcément 2. Il faut donc éviter que l’histoire ne se répète. Les autorités de concurrence devront examiner ces effets avec attention, en France comme au niveau international. Il serait prématuré d’en tirer des conséquences définitives avant de connaître le périmètre de l’opération, ses conditions et les engagements éventuellement demandés.
Propos recueillis par Kevin Bertrand
© crédit photo : Groupe CGR
L’accès à cet article est réservé aux abonnés.